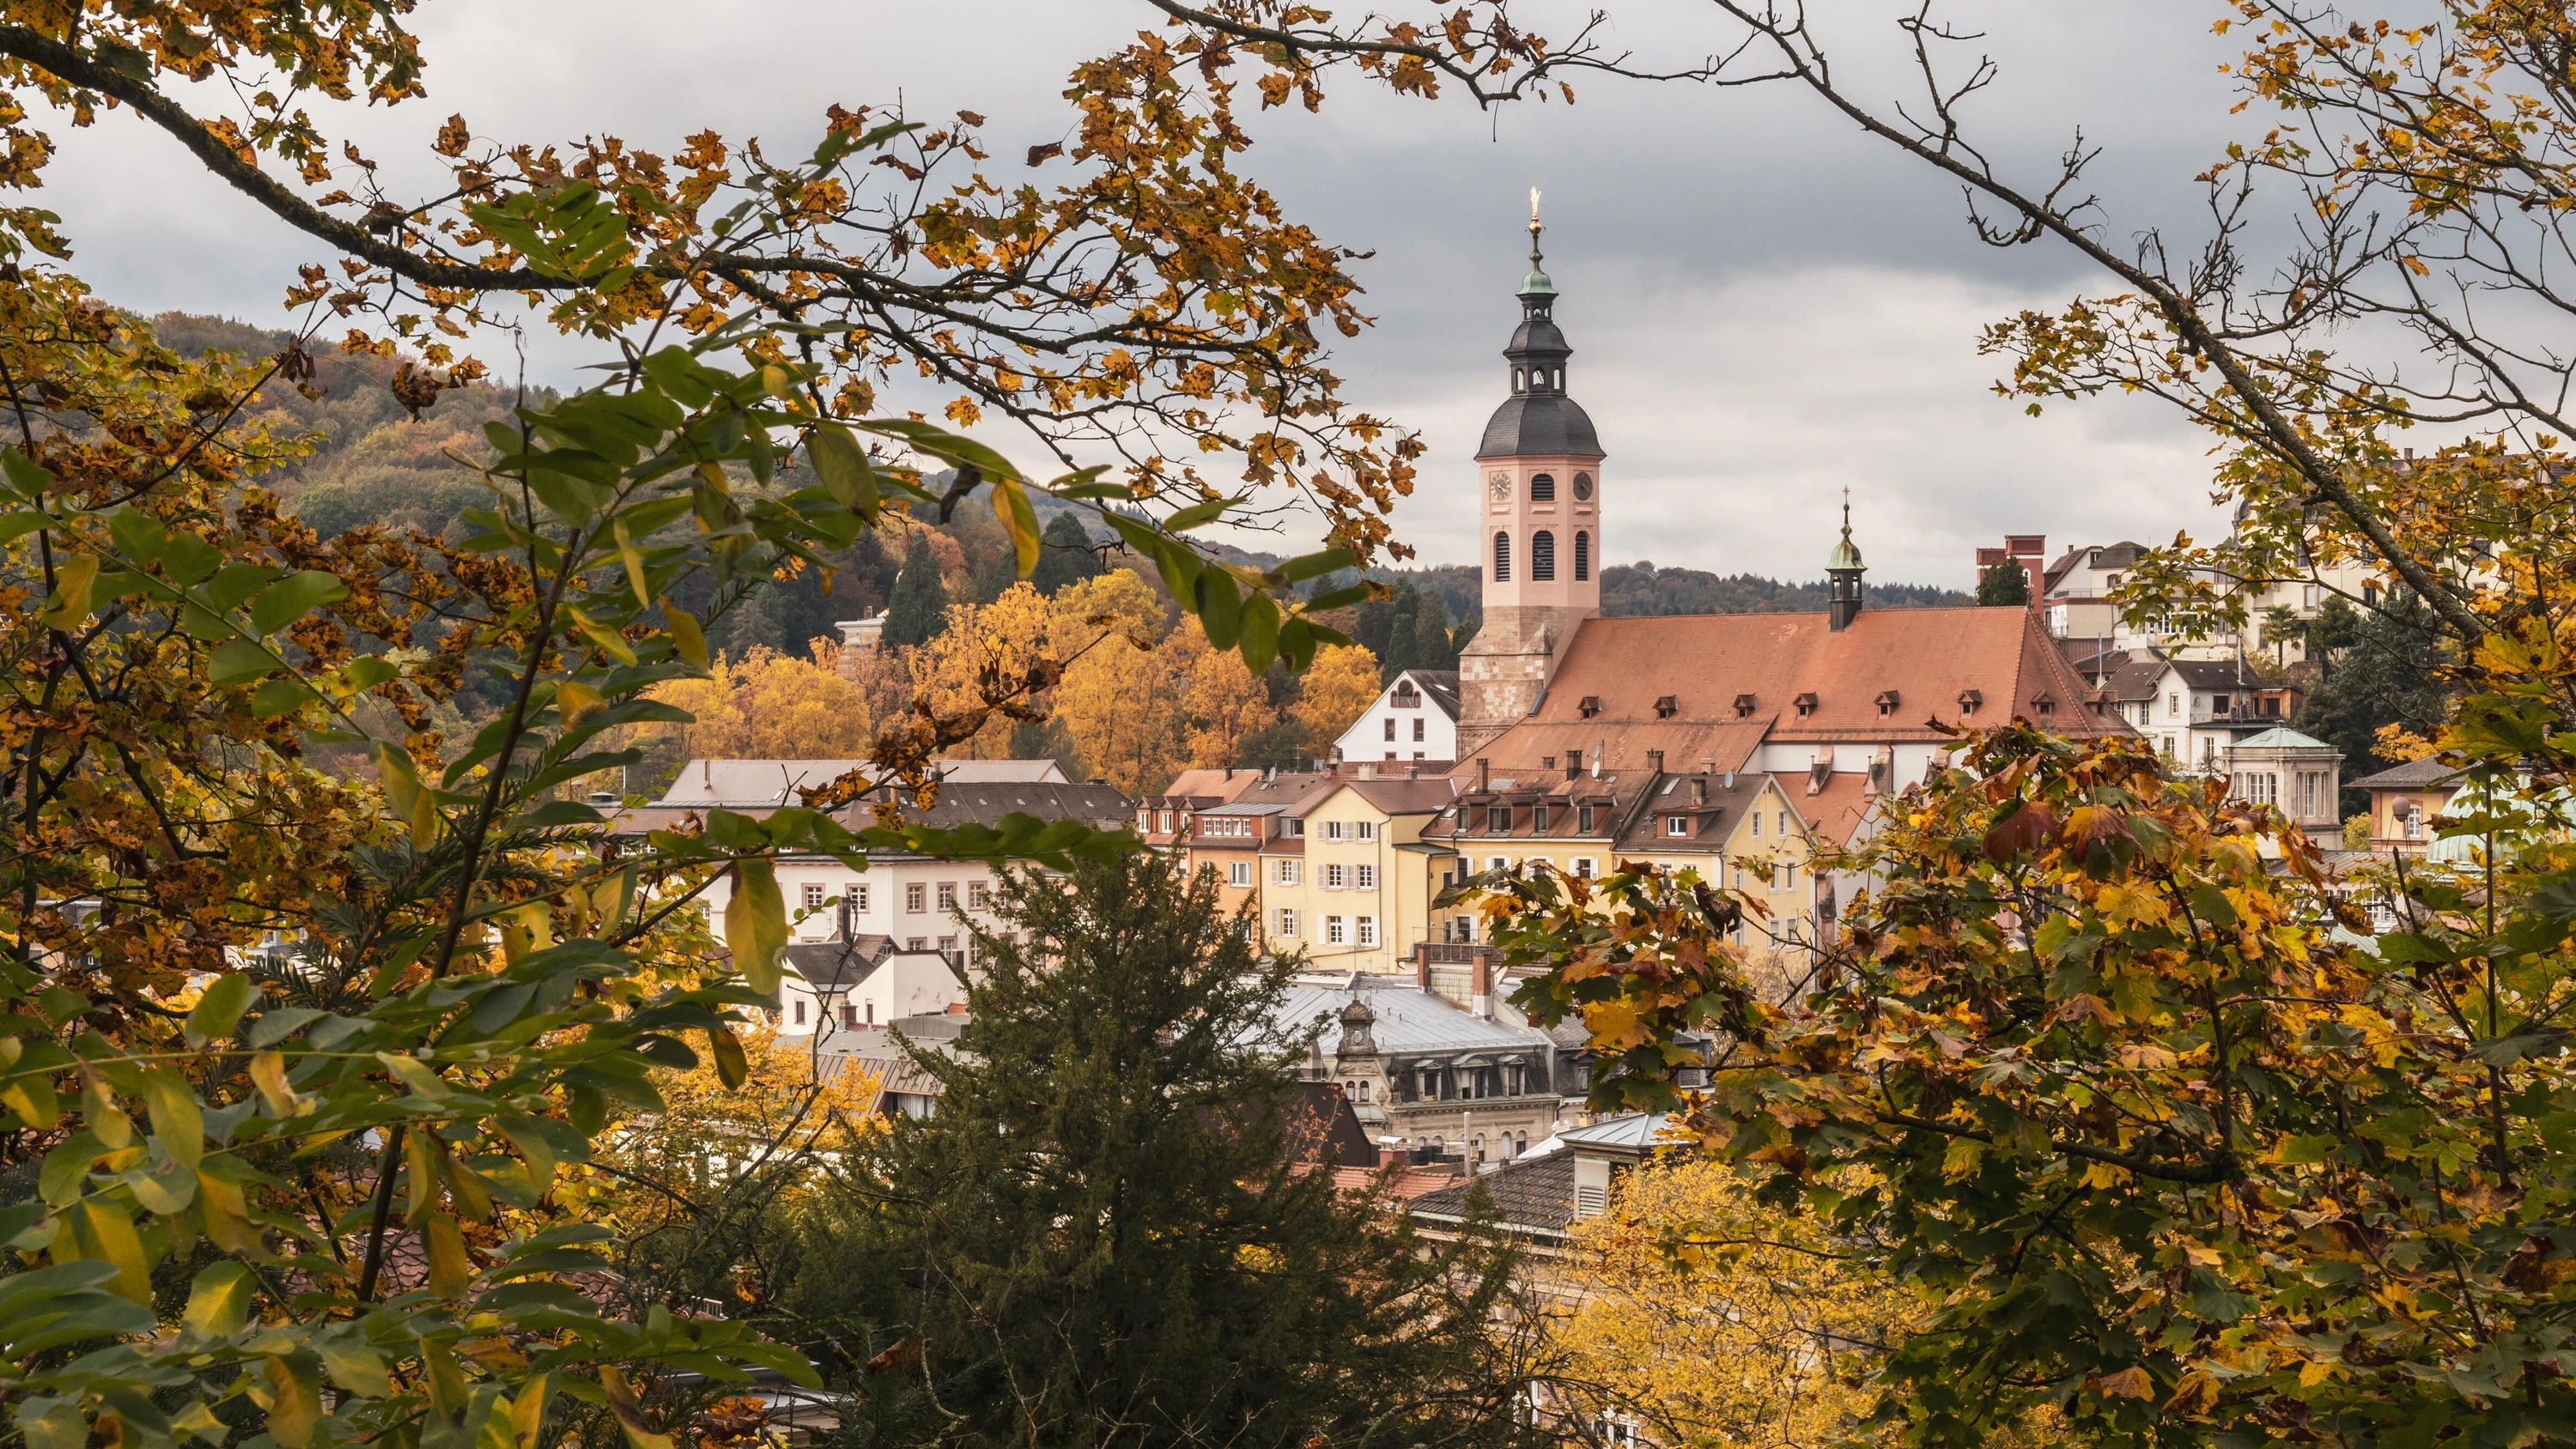
Eigentlich hatten Erich und Petra Mengert ganz andere Pläne für den Ruhestand. Sie wollten ihr Haus im Harz verkaufen und in eine kleinere Wohnung in der Umgebung ziehen. Denn nach dem Auszug der Kinder war das Eigenheim zu groß geworden und mit zwei Stockwerken und Keller ohne Aufzug auch nicht altersgerecht. Auch der riesige Garten mit Swimmingpool war zwar schön, aber es war absehbar, dass sie ihn im fortgeschrittenen Alter nicht mehr selbst pflegen können. „Dass uns unser Haus einmal zur Last werden würde, wusste ich schon immer. Wir brauchen zu zweit keine 230 Quadratmeter inklusive Keller“, erzählt Erich Mengert. Also erwarben sie 2002 eine kleinere Eigentumswohnung und vermieteten sie bis zum Ruhestand erst einmal. Doch selbst zogen sie dort nie ein und haben sie mittlerweile auch schon wieder verkauft. Das Ehepaar, das eigentlich anders heißt, änderte seine Pläne. Es wollte noch einmal neu bauen, einen Bungalow mit tollem Blick ins Tal. Altersgerecht auf einer Etage und deutlich kleiner. „Wir kauften ein schönes Baugrundstück, das von einem Architekten angeboten wurde. Leider mussten wir kurz darauf feststellen, dass wir betrogen wurden. Das Grundstück lag in einem Biotop und war deshalb nicht bebaubar. Das war 2024. Mithilfe eines Bauanwalts ist es uns dann gelungen, durch einen gerichtlichen Vergleich wieder zu unserem Geld für das Grundstück zu kommen. Aber 10.000 Euro für Rechtsanwalt und Gutachten waren futsch.“ Der Wunsch nach Veränderung blieb. Im Jahr 2025 erkrankte Petra Mengert an Brustkrebs. Es war ein winzig kleiner Tumor, der operativ entfernt wurde, aber der Schuss vor den Bug wirkte. „Wenn wir den Schritt jetzt nicht gehen, dann nie“, sagte sie. Jetzt verkauften sie tatsächlich das Haus, wollten nun aber auch den Harz verlassen. Das neue Ziel: eine Wohnung in Baden-Baden. Die Idee: Der Erlös aus dem Hausverkauf soll die Miete in der Kurstadt finanzieren. Wie man das mit der richtigen Anlagestrategie gewährleisten kann, fragte Erich Mengert die F.A.S. „Wie kann ich die Miete mit Zinseinnahmen finanzieren?“, schrieb er in einer E-Mail. Vom Harz nach Baden-Baden Er ist jetzt 68, sie 65. Die Stadt kennen sie gut, Petra Mengert war dort jedes Jahr für ein paar Tage. Sie führt ein Kosmetikstudio und informierte sich in der Stadt immer über neue Produkte. Ihr Mann war meist dabei, sie hängten regelmäßig ein paar Tage dran. „Das Freizeitangebot mit Festspielhaus, Casino, Theater und den Thermen ist kaum zu schlagen. Die einmalige Lage im Schwarzwald mit seiner gesunden Luft ist genauso reizvoll wie die Nähe zum Bodensee und ins Elsass“, schwärmt er. „Das gibt es im Harz alles so nicht.“ Ende Oktober ziehen sie um, Petra Mengert wird dann ihr Kosmetikstudio aufgeben und ebenfalls in den Ruhestand gehen. Ihr Mann bezieht schon seit vier Jahren Rente. Er hat als Industriekaufmann gearbeitet, war im Verkauf und Außendienst für viele Firmen tätig und hat als Selbständiger gut mit dem Vertrieb von Solaranlagen und orthopädischen Betten verdient. Das Paar hat eine Wohnung im Zentrum Baden-Badens gemietet: 150 Quadratmeter für 2300 Euro im Monat warm. Einen Kauf hätten sie sich nicht leisten können, die Stadt ist teuer. Das hätte mehr als eine Million Euro gekostet und zusätzlich rund zehn Prozent für Steuern, Makler und Notar. Der Hausverkauf im Harz hat ihnen 520.000 Euro eingebracht. Nach Abzug eines Restkredits und zuzüglich eines Teils einer Lebensversicherung, die in ein paar Monaten fällig wird, stehen nun 500.000 Euro zur Geldanlage zur Verfügung. Die Sonntagszeitung vermittelt Erich Mengert ein Gespräch mit Burkhard Wagner, Vorstand der Vermögensverwaltung Partners Vermögensmanagement. Anlageziel: Vier Prozent Ziel der Mengerts ist es, mit den 500.000 Euro vier Prozent Ertrag im Jahr zu erzielen. Dann hätten sie 1670 Euro im Monat zur Verfügung, um damit einen Großteil der Miete zu bezahlen. Das Geld sollte sicher verfügbar sein, um keine Probleme mit der Mietzahlung zu bekommen. Und das zweimal im Jahr, denn der Vermieter hat einen ungewöhnlichen Wunsch: Die Miete soll immer im Januar und im Juli für die folgenden sechs Monate bezahlt werden. Offenbar hat er schlechte Erfahrungen mit der Zahlungsmoral der Vormieter gemacht. Das Ehepaar hat sich auf diese Konstellation eingelassen, weil es die Wohnung unbedingt haben wollte. Es möchte seinen Kindern Kapital vererben, daher soll es nicht für die Miete aufgebraucht werden. Vier Prozent Ertrag mit geringen Risiken klingt machbar. Sehr sichere Bundesanleihen werfen schon 3,4 Prozent ab. Aber Vermögensverwalter Wagner macht auf einen wichtigen Punkt aufmerksam: „Um vier Prozent zur Verfügung zu haben, müssen Sie mit der Geldanlage etwa 5,5 Prozent Rendite erzielen, denn Sie müssen die Erträge oberhalb des Freibetrages von 1000 Euro pro Person ja noch versteuern, und es gehen Gebühren ab“, sagt er im Gespräch mit Erich Mengert. „Und um 5,5 Prozent zu bekommen, müssen Sie ein paar Risiken eingehen. Sie kommen dann um Aktien nicht herum. Sind Sie bereit, ein kleines Risiko zu tragen?“, fragt er ihn. Erich Mengert könnte Verluste von bis zu zehn Prozent im gesamten Depot ertragen, antwortet er dem Berater. 30 bis 40 Prozent Aktien nötig Wagner schlägt vor, 30 bis 40 Prozent in Aktien zu investieren. Das würde die nötigen Erträge bringen und das Verlustrisiko auf das Niveau beschränken, das das Ehepaar Mengert verkraften kann. Dieser Teil sollte global gestreut werden, auf weltweit investierende ETF und ETF mit dividendenstarken Aktien. Ihre Ausschüttungen sollen die Miete mitfinanzieren. Einzelwerte sollte das Paar meiden, sie seien zu riskant und gefährdeten die Wertentwicklung des gesamten Depots. Zudem seien Rohstoffe wichtig zur Risikoreduzierung und Depotstabilisierung. Sie profitierten derzeit auch von der geopolitischen Unsicherheit. „Allerdings liefert zum Beispiel Gold keine laufenden Erträge, daher könnten Goldminenaktien interessant sein, was aber mit einem höheren Risiko einherginge“, sagt Wagner. 50 bis 60 Prozent sollte das Ehepaar in Anleihen mit mittlerer Laufzeit stecken, rät er. Auch hierbei sind hohe Ausschüttungen wichtig, um die Miete zu finanzieren. Zur Sicherheit sollten es vor allem Euro-Papiere mit einer soliden Bonität sein, sowohl Staats- als auch gute Firmenanleihen und Anleihe-ETF mit Ausschüttungen. Neuartige ETF mit fester Laufzeit würden Kursrisiken vermeiden und eine planbare Zahlung sicherstellen. Kauft man mehrere davon mit verschiedenen Fälligkeitsterminen, entstehen regelmäßige Auszahlungen, die man gut mit der halbjährlichen Miete synchronisieren könnte. Von offenen Immobilienfonds rät Wagner angesichts von deren aktuellen Schwierigkeiten ab. Bis zu zehn Prozent könnten als Liquiditätsreserve in Festgeld vorgehalten werden, zur Finanzierung der Miete und um nach Kurseinbrüchen günstig Aktien nachkaufen zu können. Wagner rät, die 500.000 Euro nicht an einem Tag, sondern gestaffelt über mehrere Monate anzulegen. Das Ehepaar hat nun einige Ideen mit auf den Weg nach Baden-Baden bekommen. Ein Wermutstropfen bleibt allerdings. Die Kinder bleiben im Harz. Die Tochter erwartet ihr erstes Kind, die werdenden Großeltern sind dann weit weg. „Unsere Tochter sagte: Ich erfülle mir mit meinem Kind einen Traum, erfüllt ihr euch mit Baden-Baden euren Traum. Das hat uns beruhigt“, erzählt Erich Mengert. So soll es nun kommen. Alle vier Wochen wollen sie dann zu den Enkeln in die alte Heimat.

07:43 Uhr